
Изборът на платежен метод за онлайн казино изглежда като техническа подробност, докато първото теглене не се забави или превалутирането не намали сумата. Дебитната карта, Revolut, Skrill и Neteller могат да осигурят незабавен депозит, но работят по различен начин. Най-добрият вариант съчетава ниска цена, ясни правила и контрол.
Каква е реалната разлика?
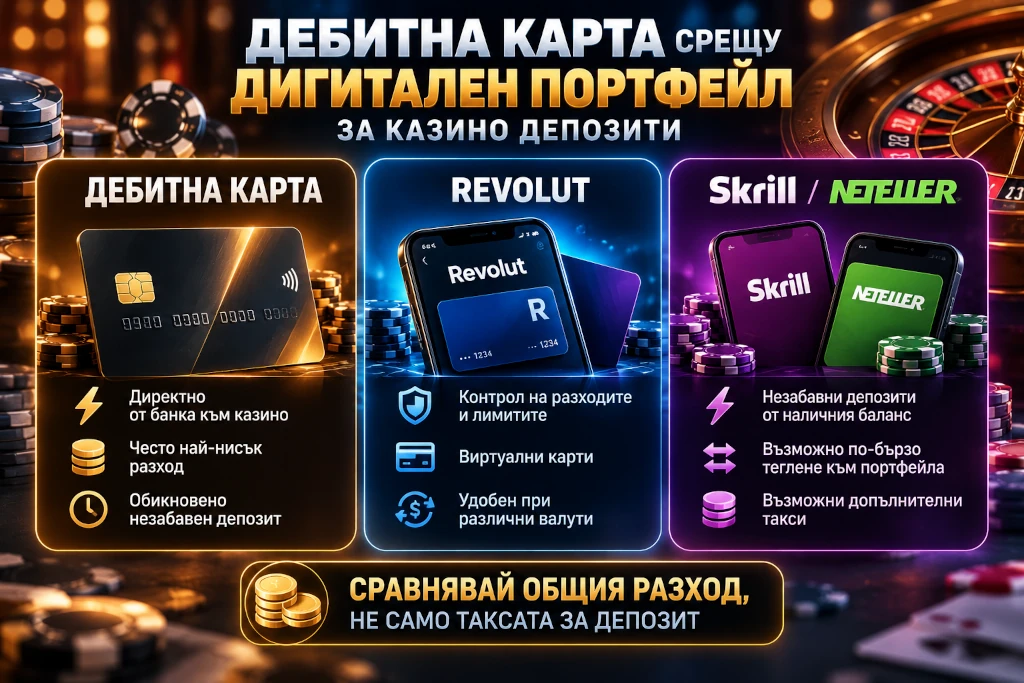
При дебитната карта парите преминават директно от банковата сметка към казиното. Няма междинен баланс и обикновено се извършва само една операция. Skrill и Neteller са електронни портфейли: първо трябва да бъдат заредени, след което наличността се използва за плащане към оператора. По-късно печалбата може да се върне в портфейла и оттам да бъде изтеглена към банка или карта.
Revolut стои между двете категории. Той предлага сметка, обмен на валути и виртуални карти, но в повечето казина депозитът с Revolut се обработва като стандартно картово плащане чрез Visa или Mastercard. Затова не бива автоматично да се поставя в една група със Skrill и Neteller.
Дебитна карта: проста и често най-евтина
Основното предимство на дебитната карта е липсата на междинна стъпка. Ако казиното не начислява такса, валутата съвпада с тази на сметката и банката не третира транзакцията специално, внесени 100 евро означават 100 евро в казино баланса. Депозитът обикновено пристига веднага, а 3D Secure добавя потвърждение през банковото приложение.
Картата обаче не винаги е безпроблемна. Някои банки отказват плащания към търговци с хазартен код, налагат собствени лимити или използват неизгоден курс. Тегленето обратно към карта може да отнеме няколко работни дни, а определени оператори поддържат картата само за депозит. Тогава клиентът трябва да избере банков превод и да премине допълнителна проверка.
Revolut: удобен контрол, но не универсален портфейл
Revolut е полезен за отделяне на конкретна сума от основната банкова сметка. Известията са незабавни, могат да се задават лимити на картата, а виртуалната карта намалява необходимостта да се използват данните на основната карта. Според официалната помощ Revolut не начислява такса за покупки в основната валута, но разходи могат да възникнат при обмяна според плана и условията.
Не всяко казино приема всички виртуални карти. Еднократната карта също може да е неподходяща, ако операторът трябва да върне средства към първоначалния платежен инструмент. Revolut публикува и седмичен лимит за картови плащания в категория „залагания и хазарт“ от 25 000 британски лири или равностойността им.
Полезна защитна функция е доброволното блокиране на хазартни картови плащания. То действа веднага, а изключването му може да отнеме до 48 часа. Блокировката обаче не обхваща непременно банкови преводи или плащания през външни приложения, затова не трябва да се приема като абсолютна бариера.
Skrill и Neteller: бързина срещу допълнителна цена
Skrill и Neteller са широко разпознаваеми при операторите за залози. Казиното не получава данните на банковата карта при всяко плащане, а депозитът от наличния баланс обикновено е незабавен. След одобрение от казиното тегленето към портфейла също може да бъде по-бързо от картово изплащане.
Удобството има цена. Плащането към търговец може да е без отделна такса от портфейла, но зареждането му с карта, превалутирането и последващото теглене към банка могат да бъдат платени. В публикуваните общи тарифи на Skrill и Neteller се срещат 2.5% за картово зареждане и 4.49% валутна такса. Точната цена зависи от държавата, валутата, нивото на клиента и наличния метод, затова екранът преди потвърждение е по-надежден от запомнено число.
И двата портфейла могат да начисляват месечна такса при липса на вход или трансакция поне веднъж на шест месеца. Това ги прави по-малко подходящи за човек, който използва казино рядко и после забравя остатъка си. Някои оператори изключват депозитите чрез електронни портфейли от бонус предложения, което също трябва да се провери предварително.
Скритата цена на две превалутирания
Най-честата грешка е да се гледа само таксата за казино депозита. Представете си левова банкова карта, портфейл в евро и казино сметка в друга валута. Зареждането може да предизвика първо превалутиране, плащането към казиното – второ, а тегленето – трето. Дори когато всяка отделна операция изглежда евтина, общата загуба става осезаема.
Затова трябва да се изчислява целият маршрут: банка към портфейл, портфейл към казино, казино към портфейл и портфейл обратно към банка. Сравнявайте колко пари реално достигат до казиното и колко се връщат по сметката, а не само рекламираната нулева такса.
Тегления, проверка и сигурност
Платежният метод не отменя идентификацията. Лицензиран оператор може да поиска документ за самоличност, доказателство за адрес или произход на средствата. Името в казино профила трябва да съвпада с притежателя на картата или портфейла. Плащане от чужд акаунт може да доведе до отказ, блокиране или продължителна проверка.
Преди депозит проверете дали същият метод позволява теглене, какви са минималните суми и сроковете. Активирайте двуфакторна защита, използвайте уникална парола и избягвайте обществени устройства. Виртуалната карта ограничава част от риска, но не защитава слаб казино акаунт.
Кой метод да изберете?
За минимален разход обикновено печели дебитната карта в същата валута, ако няма такса от банката или оператора. Revolut е практичен за валутен контрол, известия и отделен лимит, но трябва да бъде проверена съвместимостта на картата. Skrill или Neteller са подходящи, когато казиното предлага по-бързо теглене към тях и общите такси остават приемливи.
Независимо от избора, платежният инструмент не подобрява шансовете в игрите. Използвайте предварително определен бюджет, който можете да загубите, и не попълвайте баланса импулсивно. Добрата платежна стратегия намалява разходите и затрудненията; тя не превръща казиното в инвестиция.


