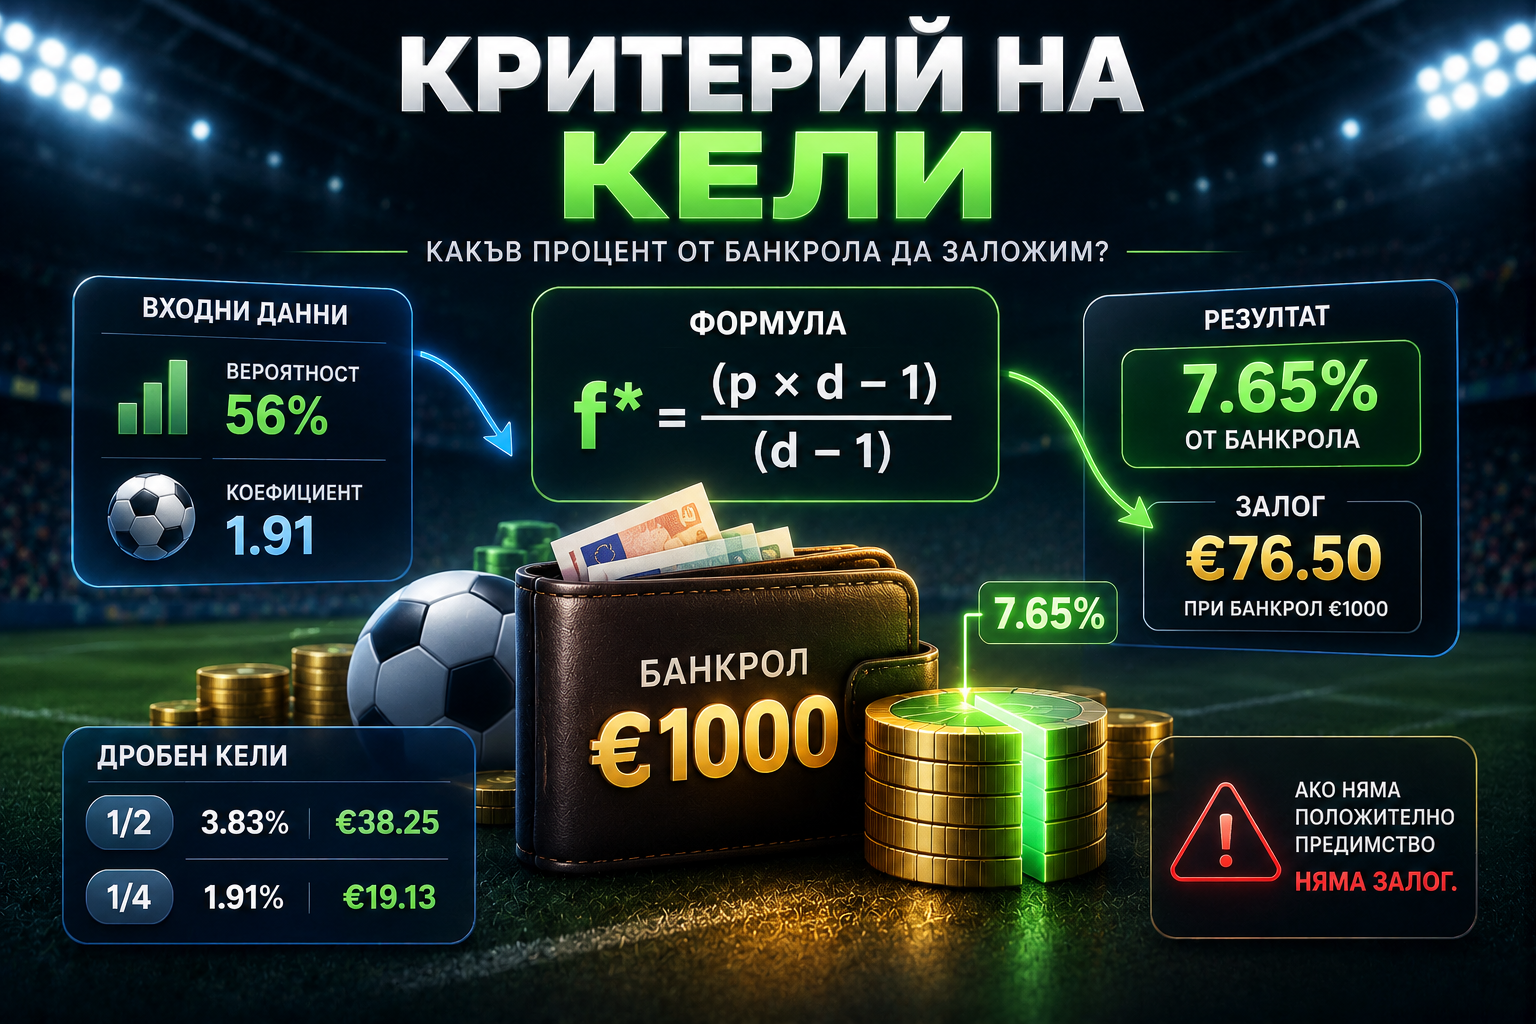
Критерият на Кели, или Kelly Criterion, е математически метод за определяне каква част от наличния банкрол да бъде заложена при положителна очаквана стойност. Той не прогнозира победителя и не гарантира печалба. Целта му е да намери процента, който максимизира дългосрочния геометричен растеж на капитала, ако оценката на вероятността е правилна.
Практическата му стойност идва от дисциплината: по-голямо установено предимство допуска по-голяма позиция, малкото предимство води до малък залог, а отрицателната очаквана стойност означава въздържане, независимо от увереността, серията или желанието за възстановяване на предишни загуби.
Методът е представен през 1956 г. от Джон Л. Кели-младши. Вместо да максимизира очакваната печалба от един залог, той максимизира очаквания логаритъм на капитала при поредица от възможности. Така се търси баланс между прекалено малкия залог, който използва слабо предимството, и прекалено големия, който увеличава риска от тежък спад.
Как изглежда формулата?
За залог с два възможни резултата формулата е:
f* = (b × p − q) ÷ b
където:
- f* е оптималната част от банкрола;
- b е чистата печалба за една заложена единица;
- p е оценената вероятност за успех;
- q = 1 − p е вероятността за загуба.
При десетичен коефициент (d), чистата печалба е (b=d-1). Затова формулата може да бъде записана по-удобно:
f* = (p × d − 1) ÷ (d − 1)
Ако резултатът е отрицателен или нулев, според Кели залог не трябва да бъде направен. Положителен процент не доказва, че прогнозата е добра – той показва само какво следва от въведените данни.
Практически пример
Да приемем банкрол от 1000 евро, десетичен коефициент 1.91 и собствена оценка от 56% за печеливш изход.
Чистият коефициент е:
b = 1.91 − 1 = 0.91
Вероятността за загуба е:
q = 1 − 0.56 = 0.44, или 44%
След заместване във формулата:
f* = (0.91 × 0.56 − 0.44) ÷ 0.91 = 0.0765
Това означава, че пълният Кели препоръчва залог от 7.65% от текущия банкрол:
1000 × 0.0765 = 76.50 евро
Това не означава, че 76.50 евро са обективно точният размер на залога. Сумата е оптимална само ако оценката от 56% действително отразява вероятността за бъдещия резултат.
Връзката с очакваната стойност
Очакваната стойност за една заложена единица се изчислява така:
EV = p × d − 1
В разглеждания пример:
EV = 0.56 × 1.91 − 1 = 0.0696
Това съответства на теоретична очаквана стойност от 6.96% за всяка заложена единица.
Формулата на Кели може да се представи и чрез очакваната стойност:
f* = EV ÷ b
В примера:
f* = 0.0696 ÷ 0.91 = 0.0765, или 7.65%
Ако очакваната стойност не е положителна, промяната на размера на залога не може да превърне губещия избор в печеливш.
Критичната вероятност — минималната вероятност, необходима за достигане на нулева очаквана стойност — се изчислява така:
Критична вероятност = 1 ÷ d
При коефициент 1.91:
1 ÷ 1.91 = 0.5236, или 52.36%
Оценка под тази граница води до отрицателна очаквана стойност, а оценка над нея показва потенциално предимство.
Защо вероятността е критична?
При еднакъв коефициент 1.91 оценка от 54% води до приблизително 3.45% пълен Кели. При 56% резултатът е 7.65%, а при 58% – около 11.85%. Само няколко процентни точки променят значително препоръчаната сума.
Това е основният риск на метода. Формулата е математически точна, но моделът, данните или човешката преценка могат да надценят вероятността. Ако реалният шанс е 52%, а е въведен 58%, стратегията ще предложи опасно голяма позиция.
Имплицитната вероятност от коефициента не трябва автоматично да се използва като собствена прогноза. Тя съдържа маржа на букмейкъра. За два или повече изхода маржът може приблизително да се премахне чрез нормализиране на стойностите (1/d), но полученият резултат е пазарна оценка, а не лично доказано предимство.
Какво е дробен Кели?
Пълният Кели максимизира теоретичния растеж на банкрола, но може да доведе до сериозни колебания. Затова на практика често се използва дробен Кели:
Реален дял = k × f*
където k показва каква част от пълния Кели се прилага.
При половин Кели:
k = 0.5
0.5 × 7.65% = 3.825%
За банкрол от 1000 евро това означава залог от:
1000 × 0.03825 = 38.25 евро
При четвърт Кели:
k = 0.25
0.25 × 7.65% = 1.9125%
За банкрол от 1000 евро това означава залог от:
1000 × 0.019125 = 19.13 евро
Дробният Кели жертва част от теоретичния растеж, но ограничава колебанията на банкрола и последствията от неточна оценка на вероятността.
Как се определя банкролът?
Банкролът трябва да бъде отделен капитал за залози, който може да бъде загубен без засягане на ежедневните разходи. Той не включва кредит, пари за сметки или бъдещи очаквани печалби.
Размерът се преизчислява след всеки приключил залог. След печалба номиналната сума нараства, а след загуба намалява. Ако банкролът спадне от 1000 на 800 лева, 5% вече са 40, а не 50. Този механизъм е противоположен на системи като Мартингейл, които увеличават сумата след загуба.
Комисиони, push и азиатски линии
Във формулата трябва да участва реалната чиста печалба след комисиони, данъци и такси. При коефициент 2.00 и 5% комисиона върху печалбата ефективното (b) е 0.95, а не 1.00.
При възможно връщане на залога вероятностите за печалба и загуба трябва да бъдат преизчислени след изключване на push. При азиатски линии с половин печалба или половин загуба двоичната формула не е достатъчна. Необходимо е всеки възможен резултат и неговата вероятност да бъдат включени в разширен модел.
Същото важи при няколко едновременни залога. Ако те са свързани – например победа на отбор, Над 2.5 и гол на негов нападател – отделното прилагане на Кели може да подцени общия риск. Корелираните позиции изискват портфейлен модел или допълнителен лимит върху общата експозиция.
Формула за електронна таблица
Ако клетка B2 съдържа десетичния коефициент, а C2 – оценената вероятност като десетично число, пълният Кели се изчислява с:
=MAX(0,(B2*C2-1)/(B2-1))
Например вероятност от 56% трябва да бъде въведена като 0.56 или като 56%, а не като 56. Клетката с резултата трябва да бъде форматирана като процент.
Ако избраният дробен множител е записан в клетка D2, използвайте:
=MAX(0,(B2*C2-1)/(B2-1))*D2
Въведете 1 за пълен Кели, 0.5 за половин Кели или 0.25 за четвърт Кели. При електронни таблици с български регионални настройки може да се наложи запетаята между аргументите да бъде заменена с точка и запетая.
Размерът на залога се получава, като текущият банкрол се умножи по изчисления процент. Ако дробният множител не е включен във формулата, той трябва да се приложи допълнително.
Критерият на Кели е инструмент за управление на размера на залога, а не система за откриване на печеливши прогнози. Най-честите грешки са надценяването на вероятността, пренебрегването на маржа на букмейкъра и приемането, че свързаните залози са независими.
Залагането носи риск и не е инвестиция. Дори стратегия с положителна очаквана стойност може да доведе до продължителни губещи серии. Когато няма надеждно доказано предимство, правилният размер на залога според критерия на Кели е нула.